國六升級推動汽車塑料化需求,能否沖抵聚丙烯供應增量?
隨著國六排放標準的全面實施,汽車行業正經歷一場深刻的技術變革。為了滿足更嚴格的排放要求,車企紛紛采用輕量化、電動化等技術手段,其中塑料化成為重要趨勢。聚丙烯(PP)作為汽車用塑料的主力品種,其需求是否會被國六升級顯著拉動?這是否足以沖抵近年來聚丙烯產能擴張帶來的供應增量?本文將從汽車塑料化趨勢、聚丙烯供應格局以及供需平衡角度展開分析。
一、國六標準與汽車塑料化趨勢
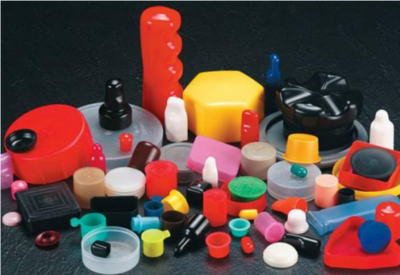
國六標準對尾氣排放提出了嚴苛要求,促使車企從多個維度降低排放:一是提高燃油效率,二是發展新能源,三是減輕車身重量。輕量化是公認的節能減排有效路徑,而塑料化是實現輕量化的關鍵手段。相比金屬材料,塑料可減重30%-50%,且易于成型復雜零件,因此被廣泛應用于內外飾、發動機周邊、電氣系統等。
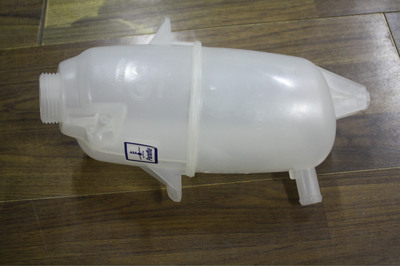
在國六背景下,汽車塑料用量預計將持續提升。行業數據顯示,單車塑料用量已從早期的約100kg增長至目前的150-200kg,部分新能源車型甚至超過250kg。聚丙烯由于密度低、綜合性能好、成本適中,成為用量最大的車用塑料,約占汽車塑料總量的40%-50%,主要用于保險杠、儀表板、門板、蓄電池殼等部件。
二、聚丙烯供應增量從何而來
與此聚丙烯行業正迎來新一輪擴能高峰。2019-2023年,國內聚丙烯產能年均增長超過10%,2023年總產能已突破4000萬噸。新增產能主要來自大型煉化一體化項目,如恒力石化、浙江石化、東華能源等,以及煤制烯烴路線。丙烷脫氫(PDH)裝置也貢獻了大量丙烯原料,推動聚丙烯產量持續攀升。
供應的大幅增加導致聚丙烯市場面臨過剩壓力。尤其在通用料領域,同質化競爭激烈,價格承壓。雖然汽車專用料附加值較高,但整體市場供需格局依然寬松。
三、汽車塑料化對聚丙烯需求的拉動效應
假設國六升級推動汽車塑料化加速,聚丙烯在汽車領域的用量增長能否成為消化供應增量的關鍵?我們可從定量角度進行粗略估算。
1. 汽車產量與塑料用量基數
2023年,中國汽車產量約3000萬輛。若平均單車聚丙烯用量為60kg(約占塑料總量的40%-50%),則汽車行業年消耗聚丙烯約180萬噸。全球汽車產量約8500萬輛,對應聚丙烯需求約510萬噸。
2. 國六升級帶來的增量
假設國六標準及輕量化趨勢使單車聚丙烯用量每年提升2%-3%(考慮新車型投放和電動化加深),則每年新增需求約3.6-5.4萬噸。若考慮新能源汽車滲透率快速提升(新能源車塑料用量更高),樂觀情形下年增量可達8-10萬噸。
3. 與實際供應增量對比
國內聚丙烯產能年均增長約400-500萬噸,即使考慮開工率,產量增量也在300萬噸以上。顯而易見,汽車領域帶動的聚丙烯需求增量(每年數萬噸至十萬噸級別)遠小于供應增量(數百萬噸級別)。因此,單純依靠汽車塑料化,難以沖抵聚丙烯的整體供應增量。
4. 結構性影響大于總量影響
不應忽視汽車塑料化對聚丙烯產品結構的優化作用。國六升級推動高性能聚丙烯專用料需求增長,如低氣味、低VOC、高流動性、長玻纖增強等牌號,這些產品毛利率高,能夠部分緩解通用料過剩的壓力。對于有技術儲備的企業而言,汽車領域的增量是重要的利潤增長點,但無法改變整體供需過剩的大局。
四、其他需求領域的變量
除了汽車,聚丙烯還廣泛應用于編織制品、注塑、薄膜、纖維等領域。這些傳統領域增長相對平穩,甚至部分面臨替代壓力(如快遞包裝減量)。若全球經濟復蘇乏力,出口需求不旺,整體需求增速可能繼續低于供應增速。
替代材料競爭也不可忽視。在汽車領域,尼龍(PA)、ABS、聚碳酸酯(PC)等工程塑料以及復合材料也在爭奪應用份額。聚丙烯若要最大化受益于塑料化趨勢,需持續提升性能,拓展在結構件、耐高溫部件等領域的應用。
五、結論
國六升級確實會推動汽車塑料化,進而增加聚丙烯需求,但這一增量尚不足以沖抵聚丙烯行業龐大的供應增量。從總量上看,聚丙烯市場仍將維持供應寬松格局,價格重心可能長期承壓。
汽車塑料化對于聚丙烯行業而言意義重大:它引導產品向高端化、差異化發展,為具備研發能力的企業提供結構性機會。聚丙烯產業的出路在于加快轉型升級,減少通用料過剩,擴大高端專用料占比,并積極開拓汽車、家電、醫療等新興需求。只有多管齊下,才能逐步化解供應過剩壓力,實現高質量發展。
汽車塑料化是聚丙烯需求的重要增長點,但單靠它難以扭轉整體供需形勢。行業需理性看待擴能周期,避免盲目投資,同時抓住國六升級帶來的技術升級窗口,提升競爭力。
如若轉載,請注明出處:http://m.wae09.cn/product/9.html
更新時間:2026-10-05 11:09:43